Nouveauté, à partir des exercices clos à compter du 31/12/2022 la loi de finances revalorise le
plafond d’application de l’impôt sur les sociétés à 15%, ce dernier passant désormais à 42 500 €
contre 38 120 € jusqu’à présent.
Cependant, des conditions sont requises des entreprises pour pouvoir bénéficier de ce taux à 15% :
– Un chiffre d’affaires inférieur à 10 millions d’euros HT ;
– Un capital entièrement libéré ;
– Un capital détenu au moins à 75% par une ou plusieurs personnes physiques ou par une ou
plusieurs sociétés détenues elles-mêmes à au moins 75% par des personnes physiques.
Au-delà du seuil de 42 500 € de bénéfice, celui-ci est imposé au taux normal de l’impôt sur les sociétés à 25%.
Relèvement du plafond d’application de l’impôt sur les sociétés à 15% : quelle économie d’impôt ?
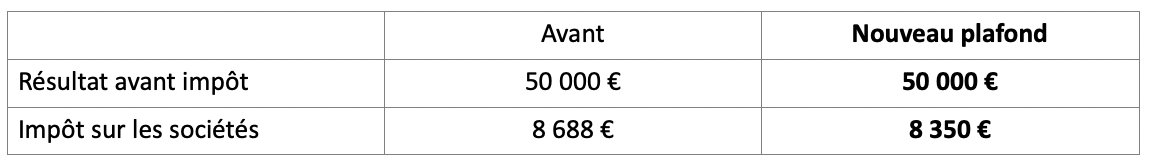
Une comparaison avant et après le relèvement du plafond d’application de l’IS à 15% laisse
apparaître une économie d’impôt de 338 €.
La déclaration et le paiement de votre impôt sur les sociétés obéit à de nombreuses spécificités.
Contactez votre expert-comptable pour vous accompagner dans vos déclarations !