Qu’est-ce qu’une facture électronique ?
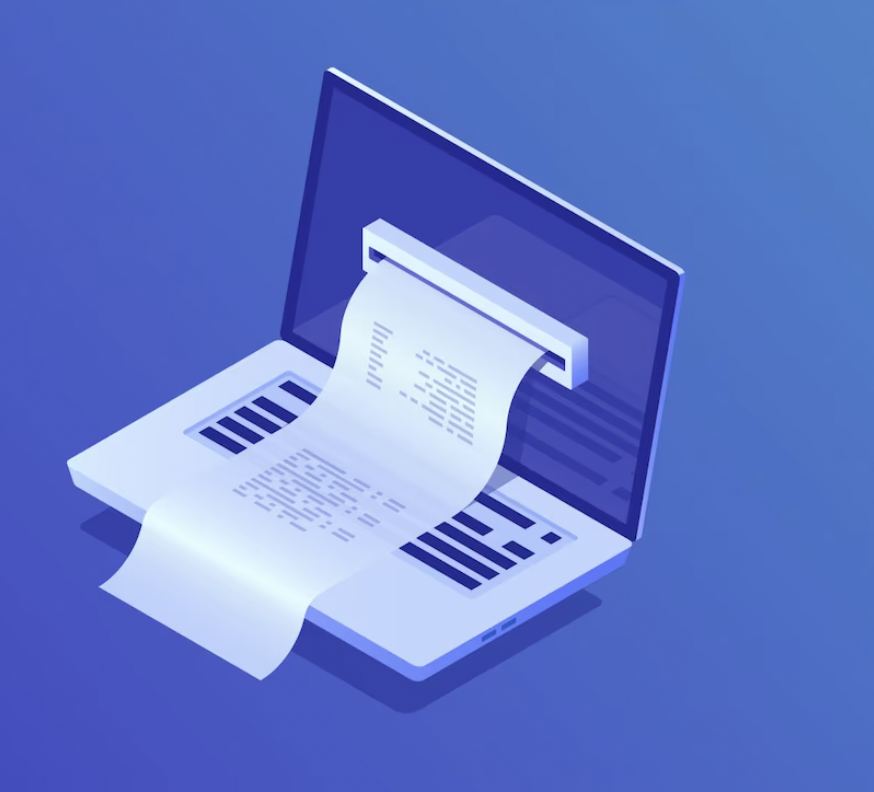
Selon le nouvel article 289 bis du Code général des impôts, une facture électronique est une facture
émise, transmise et reçue sous une forme dématérialisée.
La facture transitera par une plateforme publique ou privée.
La facture en format PDF est à distinguer de la facture électronique qui elle, doit comporter
nécessairement un socle minimum de données sous forme structurée.
Ce nouveau format n’exclut pas les mentions obligatoires 3 qui doivent apparaître sur la facture.
Ceci vous permettra à long terme de réduire les coûts de traitement des factures mais également de
fluidifier les échanges.
Aussi, pour qu’elle soit conforme, la facture électronique doit permettre la lisibilité claire de la
facture, l’intégrité de son contenu mais elle doit également permettre d’assurer l’authenticité des
deux parties reliées par la facture.
Mise en place progressive de la facture électronique : Le calendrier à retenir !
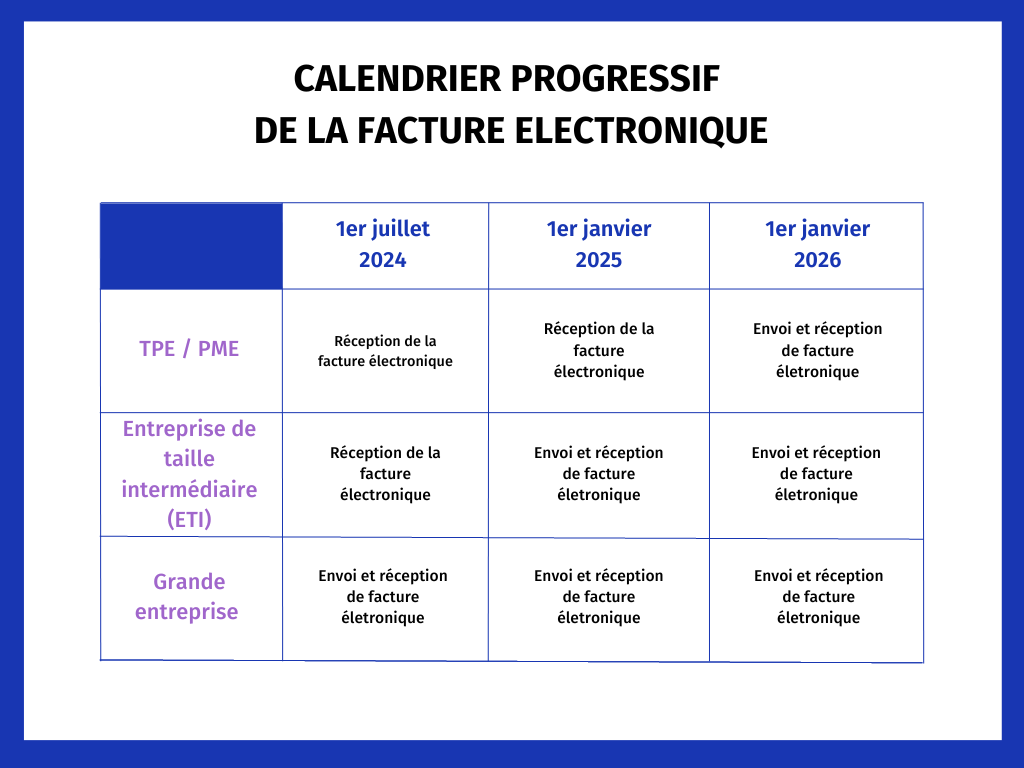
Vous l’aurez compris, il sera nécessaire pour ce changement d’adapter vos logiciels de facturation et
votre gestion de factures.
Restez connectés, votre expert-comptable 4 pourra vous accompagner dans cette évolution et sera à
vos côtés dans ce grand changement.