Vous êtes avocat ? Dans ce cas, vous bénéficiez de seuils spécifiques pour l’application du régime de
la franchise en base de TVA.
En bénéficiant de ce régime, vous êtes exempté du paiement et de la déclaration de votre TVA. Par
conséquent, la mention « TVA non applicable – article 293 B du CGI » doit apparaître sur l’ensemble
de vos factures.
Quel seuil de chiffre d’affaires faut-il respecter ?
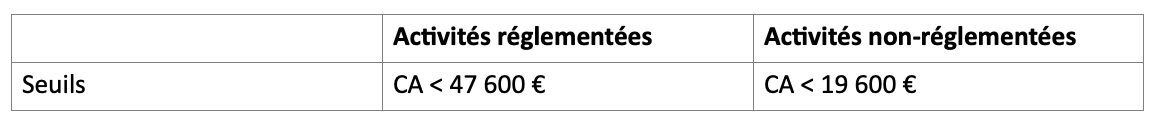
Activités réglementées Activités non-réglementées
Seuils CA < 47 600 € CA < 19 600 €
Le régime de la franchise en base de TVA ne s’applique plus dès l’instant où le chiffre d’affaires de
vos activités réglementées de l’année en cours excède 58 600 €.
Des seuils de tolérance existent dans certains cas de figure et peuvent vous permettre de continuer
d’appliquer ce régime sous conditions.
Votre expert-comptable maîtrise les spécificités comptables et fiscales de la profession d’avocat.
Nous vous conseillerons et vous aiderons à comprendre votre situation et à organiser votre passage à
la TVA.