La revalorisation du barème progressif de l’impôt sur le revenu est une des mesures fiscales prises
pour aider les particuliers à faire face à l’augmentation générale des prix.
A partir du 1 er janvier 2023, la loi de finances pour 2023 réforme le barème de l’impôt sur le revenu
avec une revalorisation de 5.4%. Celle-ci est applicable à compter de l’imposition des revenus de
2022.
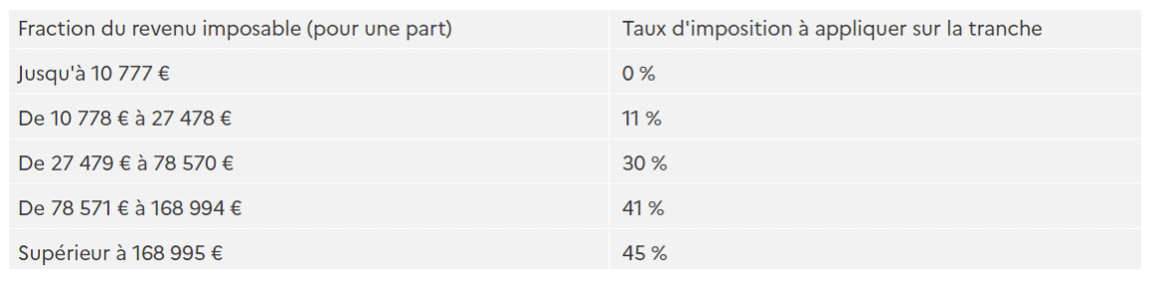
Le barème de l’impôt 2023 sur les revenus 2022 à prendre en compte est le suivant:
Pour comprendre l’impact de cette revalorisation nous allons comparer le calcul de l’impôt avant et
après la revalorisation. En prenant le cas d’un célibataire (1 part fiscale) au revenu net imposable de
28 000 euros.
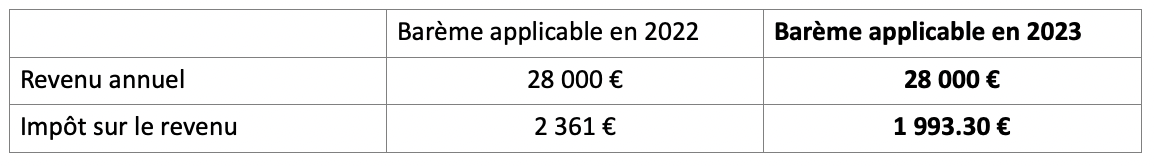
Barème applicable en 2022 Barème applicable en 2023
Revenu annuel 28 000 € 28 000 €
Impôt sur le revenu 2 361 € 1 993.30 €
Pour un revenu équivalent, nous avons une économie de 368 € avant et après la revalorisation de
5.4%.
La revalorisation de 5,4% entraine une modification proportionnelle de nombreux autres seuils et
limites à prendre en compte pour le calcul de votre impôt sur le revenu. L’accompagnement de votre
expert-comptable est indispensable !